Ueno Bank ธนาคารดิจิทัล (Virtual Bank) ธนาคารที่มีลูกค้ากว่า 3 ล้านรายในปารากวัย กลับถูกธนาคารกลางสั่งปิดกะทันหัน ทำให้ประชาชนไม่สามารถเข้าถึงเงินฝากของตัวเองได้ เกิดอะไรขึ้นกับธนาคารแห่งนี้ และนี่คือสัญญาณเตือนอะไร ก่อนประเทศไทยก้าวเข้าสู่ยุค Virtual Bank?
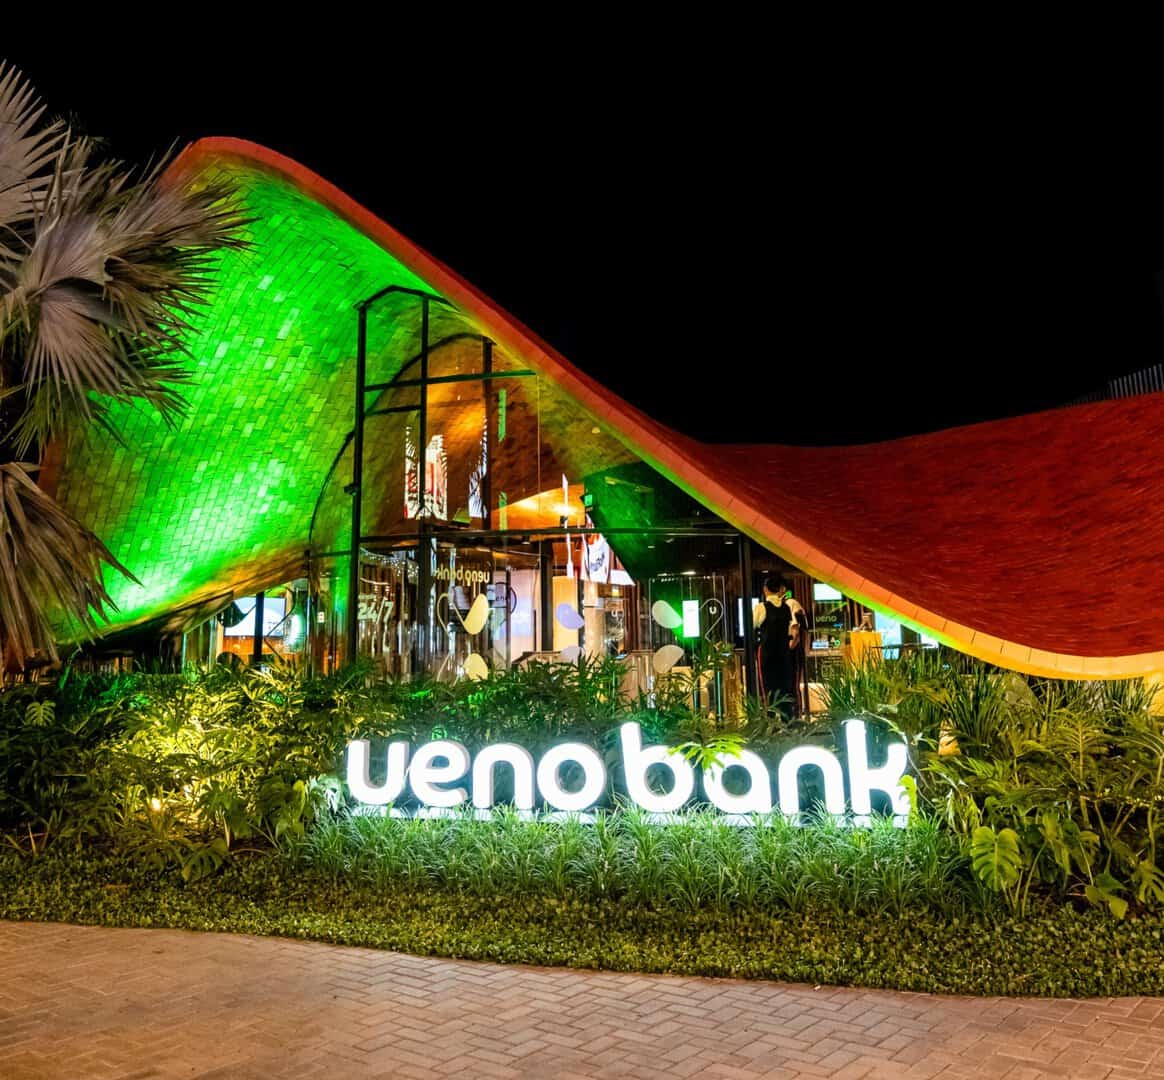
กรณีของ Ueno Bank ในประเทศปารากวัย กลายเป็นเหตุการณ์สำคัญที่สะท้อนความเสี่ยงของระบบธนาคารยุคดิจิทัล เมื่อธนาคารที่มีลูกค้าหลายล้านรายต้องเผชิญกับปัญหาความมั่นคงทางการเงิน จนธนาคารกลางต้องเข้าควบคุมกิจการและระงับการดำเนินงาน เหตุการณ์นี้ไม่เพียงส่งผลกระทบต่อผู้ฝากเงินและผู้ใช้บริการเท่านั้น แต่ยังสร้างความกังวลเกี่ยวกับเงินทุนของภาครัฐ กองทุนประกันสังคม และความเชื่อมั่นต่อระบบธนาคารดิจิทัล พร้อมกลายเป็นกรณีศึกษาที่ประเทศไทยควรติดตาม ในช่วงที่กำลังเตรียมเปิดให้บริการ Virtual Bank อย่างเป็นทางการ
ชัตดาวน์ธนาคาร Ueno Bank
เมื่อวันที่ 3 พฤศจิกายน 2026 ธนาคารกลางปารากวัย (Central Bank of Paraguay: BCP) ได้เข้าควบคุมและสั่งให้ Ueno Bank เข้าสู่กระบวนการแก้ไขปัญหาสถาบันการเงิน หลังตรวจพบว่าเงินกองทุนของธนาคารลดลงต่ำกว่าเกณฑ์ขั้นต่ำตามที่กฎหมายกำหนดอย่างรุนแรง โดยปัญหาดังกล่าวทำให้ธนาคารไม่สามารถดำเนินธุรกิจต่อไปได้ตามปกติ ส่งผลให้บริการทางการเงินผ่านแอปพลิเคชัน บัตรชำระเงิน และช่องทางธุรกรรมต่าง ๆ ถูกระงับ ลูกค้าจำนวนมากจึงไม่สามารถเข้าถึงบัญชีเงินฝากของตนเองได้ในทันที
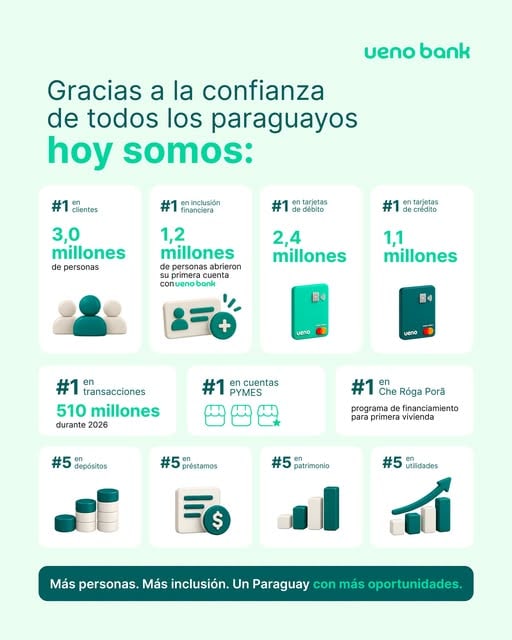
เหตุการณ์นี้สร้างแรงสั่นสะเทือนต่อระบบการเงินของปารากวัย เนื่องจาก Ueno Bank เป็นหนึ่งในธนาคารที่มีฐานลูกค้าขนาดใหญ่ โดยมีผู้ใช้บริการประมาณ 3 ล้านราย หรือคิดเป็นสัดส่วนราว 60% ของประชากรวัยผู้ใหญ่ในประเทศ การที่ธนาคารซึ่งมีผู้ใช้บริการจำนวนมากต้องหยุดดำเนินงานอย่างกะทันหัน จึงไม่ได้เป็นเพียงปัญหาของบริษัทเอกชนแห่งหนึ่ง แต่กลายเป็นประเด็นระดับประเทศที่เกี่ยวข้องกับเสถียรภาพทางการเงินและความเชื่อมั่นของประชาชนต่อระบบธนาคารโดยรวม
Virtual Bank คืออะไร?
Virtual Bank หรือธนาคารพาณิชย์ไร้สาขา คือธนาคารรูปแบบใหม่ที่ให้บริการทางการเงินผ่านช่องทางดิจิทัลเป็นหลัก โดยไม่มีสาขาหรือพนักงานให้บริการแบบธนาคารทั่วไป ลูกค้าสามารถเปิดบัญชี ฝากเงิน ถอนเงิน โอนเงิน ชำระเงิน และขอสินเชื่อผ่านแอปพลิเคชันหรือแพลตฟอร์มออนไลน์ได้ โดยธนาคารจะนำเทคโนโลยีดิจิทัล ปัญญาประดิษฐ์ (AI) และการวิเคราะห์ข้อมูลมาใช้พัฒนาบริการให้เหมาะสมกับลูกค้าแต่ละราย เช่น การนำข้อมูลพฤติกรรมการใช้จ่ายมาประเมินความสามารถในการชำระหนี้ หรือวิเคราะห์ความเสี่ยงเพื่อเสนอสินเชื่อให้กับกลุ่มคนที่เข้าไม่ถึงบริการทางการเงินแบบเดิม จุดเด่นสำคัญของ Virtual Bank คือการลดต้นทุนจากการไม่มีสาขา ทำให้สามารถพัฒนาผลิตภัณฑ์ทางการเงินที่สะดวก รวดเร็ว และอาจมีค่าธรรมเนียมต่ำลง รวมถึงขยายโอกาสให้ประชาชนและธุรกิจขนาดเล็กเข้าถึงบริการทางการเงินได้มากขึ้น อย่างไรก็ตาม แม้จะไม่มีสาขา แต่ Virtual Bank ยังคงเป็นธนาคารที่รับฝากเงินจากประชาชน จึงต้องมีเงินกองทุนเพียงพอ ระบบรักษาความปลอดภัย และมาตรฐานการกำกับดูแลที่เข้มงวดเช่นเดียวกับธนาคารพาณิชย์ทั่วไป
เบื้องหลังวิกฤตการเงิน
เบื้องหลังการเข้าสู่กระบวนการแก้ไขปัญหาของ Ueno Bank มีต้นตอมาจากปัญหาความมั่นคงทางการเงินและการบริหารจัดการภายในธนาคาร โดยธนาคารกลางปารากวัยเปิดเผยว่า หลังจากมีการปรับปรุงตัวเลขในงบการเงินระหว่างกระบวนการแก้ไขสถานะทางการเงินของธนาคาร พบว่าอัตราส่วนเงินกองทุนต่อสินทรัพย์เสี่ยงลดลงต่ำกว่า 50% ของระดับขั้นต่ำที่กฎหมายกำหนด ซึ่งเป็นสัญญาณว่าธนาคารมีเงินทุนรองรับความเสี่ยงไม่เพียงพอ นอกจากนี้ ยังมีการตรวจสอบการปล่อยสินเชื่อให้กับบริษัทที่มีความเชื่อมโยงกับ Grupo Vázquez ซึ่งเป็นกลุ่มธุรกิจและผู้ถือหุ้นที่มีอำนาจควบคุม Ueno Bank ทำให้เกิดข้อสงสัยเกี่ยวกับการให้สินเชื่อแก่บุคคลหรือบริษัทที่มีความเกี่ยวข้องกัน รวมถึงมาตรฐานการตรวจสอบและธรรมาภิบาลของธนาคาร
ประเด็นดังกล่าวยังขยายไปสู่ความเชื่อมโยงทางการเมือง เนื่องจากประธานาธิบดี Santiago Peña เคยถือหุ้นใน Grupo Vázquez ก่อนขายหุ้นในเดือนมีนาคม 2025 ขณะที่ Carlos Carvallo ผู้ว่าการธนาคารกลางในขณะนั้นก็เคยดำรงตำแหน่งผู้บริหารของ Ueno มาก่อน โดยภายหลังการเข้าควบคุมธนาคาร Carvallo ได้ยื่นลาออกตามคำขอของประธานาธิบดี และมีการสอบสวนบุคคลที่เกี่ยวข้องกับธนาคาร รวมถึงการออกหมายจับผู้บริหาร 8 ราย เหตุการณ์จึงไม่ได้จำกัดอยู่เพียงปัญหาฐานะทางการเงิน แต่กลายเป็นประเด็นด้านความโปร่งใสและความเชื่อมั่นต่อหน่วยงานกำกับดูแลของประเทศด้วย
ผลกระทบต่อประชาชน ภาคธุรกิจ และเงินทุนภาครัฐ
การระงับการดำเนินงานของ Ueno Bank ส่งผลกระทบเป็นวงกว้าง เนื่องจากธนาคารมีลูกค้าประมาณ 3 ล้านราย และเป็นช่องทางสำคัญในการทำธุรกรรมทางการเงินของประชาชนในปารากวัย โดยผลกระทบที่เกิดขึ้นไม่ได้จำกัดอยู่แค่การไม่สามารถถอนเงินหรือเข้าถึงยอดเงินในบัญชี แต่ยังลุกลามไปถึงการใช้จ่ายในชีวิตประจำวันและกิจกรรมทางเศรษฐกิจ เมื่อแอปพลิเคชันและบัตรชำระเงินไม่สามารถใช้งานได้ ลูกค้าจำนวนมากจึงไม่สามารถชำระค่าสินค้า โอนเงิน หรือเข้าถึงเงินออมของตนเองได้ตามปกติ ขณะเดียวกัน ภาคธุรกิจและร้านค้าที่พึ่งพาระบบชำระเงินของธนาคารก็ได้รับผลกระทบจากความล่าช้าในการรับและส่งต่อเงิน จึงสะท้อนให้เห็นว่าการหยุดให้บริการของธนาคารขนาดใหญ่เพียงแห่งเดียวสามารถส่งผลต่อกิจกรรมทางเศรษฐกิจในวงกว้างได้
อีกหนึ่งประเด็นที่สร้างความกังวลคือเงินทุนของภาครัฐ โดย Ueno Bank มีเงินภาครัฐอยู่ภายใต้การบริหารประมาณ 850 ล้านดอลลาร์สหรัฐ หรือประมาณ 28,516 ล้านบาท ซึ่งรวมถึงเงินลงทุนและเงินฝากที่เกี่ยวข้องกับสถาบันประกันสังคมของปารากวัย หรือ Instituto de Previsión Social (IPS) ทำให้เกิดความกังวลเกี่ยวกับความสามารถในการเรียกคืนเงินและความปลอดภัยของทรัพย์สินสาธารณะ นอกจากนี้ ยังมีผู้เกษียณอายุประมาณ 32,000 คนที่ใช้บัญชี Ueno เป็นช่องทางรับเงินบำนาญ อย่างไรก็ตาม IPS ได้ออกมายืนยันว่าเงินบำนาญประจำเดือนและเงินโบนัสประจำปีจะยังจ่ายตามกำหนด เนื่องจากเงินสำหรับจ่ายบำนาญมาจากเงินสมทบของนายจ้างและลูกจ้าง ไม่ได้ขึ้นอยู่กับเงินลงทุนที่ฝากไว้กับธนาคาร พร้อมเร่งดำเนินการย้ายบัญชีของผู้รับบำนาญไปยังธนาคารแห่งอื่นเพื่อให้สามารถรับเงินได้อย่างต่อเนื่อง
บทเรียนเตือนภัย Virtual Bank ไทย
กรณีของ Ueno Bank ถือเป็นบทเรียนสำคัญสำหรับประเทศไทยที่กำลังเดินหน้าเข้าสู่ยุคธนาคารพาณิชย์ไร้สาขา หรือ Virtual Bank โดยธนาคารแห่งประเทศไทยได้ให้ความเห็นชอบผู้ขอจัดตั้ง Virtual Bank จำนวน 3 กลุ่ม เมื่อวันที่ 19 มิถุนายน 2568 ซึ่งเป็นจุดเริ่มต้นของการแข่งขันในธุรกิจธนาคารรูปแบบใหม่ที่มุ่งนำเทคโนโลยีมาเพิ่มประสิทธิภาพบริการทางการเงินและขยายโอกาสให้ประชาชนเข้าถึงสินเชื่อมากขึ้น อย่างไรก็ตาม เหตุการณ์ในปารากวัยสะท้อนให้เห็นว่า การมีเทคโนโลยีที่ทันสมัย แอปพลิเคชันที่ใช้งานง่าย หรือฐานลูกค้าจำนวนมาก ไม่ได้เป็นหลักประกันว่าธนาคารจะมีความมั่นคงทางการเงินเสมอไป เพราะหัวใจสำคัญของธุรกิจธนาคารยังคงอยู่ที่ความสามารถในการบริหารเงินทุน การควบคุมความเสี่ยง และการรักษาความเชื่อมั่นของผู้ฝากเงิน
สำหรับประเทศไทย บทเรียนที่สำคัญคือ Virtual Bank ต้องมีเงินกองทุนที่เพียงพอสำหรับรองรับความเสียหายจากการดำเนินธุรกิจ โดยเฉพาะในช่วงเริ่มต้นที่มีต้นทุนด้านเทคโนโลยีและการขยายฐานลูกค้าสูง รวมถึงต้องมีระบบตรวจสอบการปล่อยสินเชื่อให้กับบริษัทที่เกี่ยวข้องกับผู้ถือหุ้นอย่างโปร่งใส เพื่อป้องกันปัญหาผลประโยชน์ทับซ้อน นอกจากนี้ ยังต้องให้ความสำคัญกับความปลอดภัยของระบบ IT การป้องกันภัยไซเบอร์ และแผนสำรองเพื่อให้บริการทางการเงินสามารถดำเนินต่อไปได้ แม้เกิดเหตุขัดข้องหรือระบบหลักหยุดทำงาน
ขณะเดียวกัน ประเทศไทยยังมีระบบคุ้มครองเงินฝากผ่านสถาบันคุ้มครองเงินฝาก โดยผู้ฝากเงินกับ Virtual Bank จะได้รับความคุ้มครองเช่นเดียวกับธนาคารพาณิชย์ทั่วไป สูงสุด 1 ล้านบาทต่อผู้ฝากเงินหนึ่งรายต่อหนึ่งสถาบันการเงิน ซึ่งเป็นกลไกสำคัญในการสร้างความเชื่อมั่นให้กับประชาชน แต่สิ่งที่ต้องติดตามต่อไปคือความพร้อมของระบบกำกับดูแลในการตรวจสอบฐานะทางการเงินของธนาคารอย่างต่อเนื่อง รวมถึงความสามารถในการรับมือกับเหตุการณ์ที่อาจทำให้ธนาคารต้องหยุดให้บริการอย่างกะทันหัน เพราะในโลกที่ประชาชนพึ่งพาธนาคารผ่านสมาร์ตโฟนเป็นหลัก การหยุดทำงานของระบบเพียงแห่งเดียวอาจส่งผลกระทบต่อการใช้ชีวิตและเศรษฐกิจในวงกว้างได้ กรณี Ueno Bank จึงเป็นเครื่องเตือนใจว่า การสร้างธนาคารแห่งอนาคตไม่ได้แข่งขันกันเพียงว่าใครมีเทคโนโลยีดีที่สุด แต่ต้องพิสูจน์ให้ได้ด้วยว่าใครสามารถรักษาเงินฝากและความเชื่อมั่นของประชาชนได้อย่างยั่งยืน
อ้างอิง reuters.com bloomberglinea.com bot.or.th cover iT24Hrs
และข่าวอื่นๆเพิ่มเติมได้ที่ it24hrs.com
ถูกปิดฟ้าผ่า Ueno Bank ธนาคารดิจิทัล (virtual bank) เบอร์หนึ่งของปารากวัย สะเทือนเงินฝากประชาชน
อย่าลืมกดติดตามอัพเดตข่าวสาร ทิปเทคนิคดีๆกันนะคะ Please follow us
Youtube it24hrs
Twitter it24hrs
Tiktok it24hrs
facebook it24hrs
ติดต่อโฆษณา [email protected] โทร 080234502